
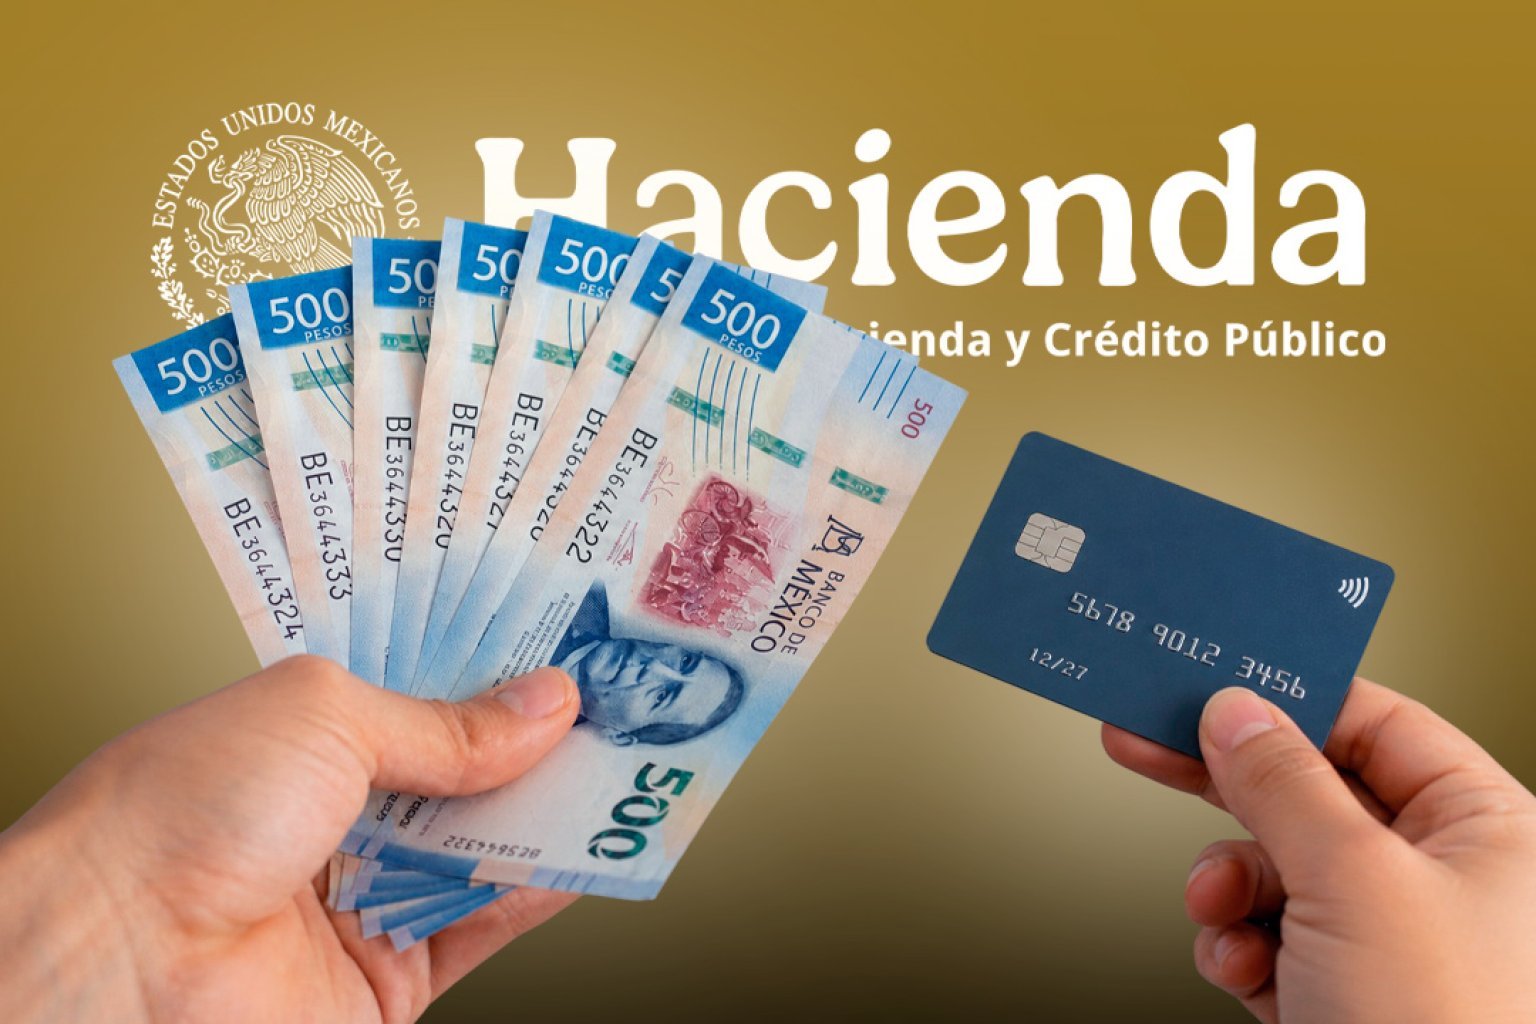
La llamada Ley de Economía Digital avanzó en el Congreso mexicano con una propuesta que busca ampliar el uso de pagos electrónicos, modernizar trámites y ordenar el funcionamiento de las transacciones digitales en comercios y dependencias públicas. El tema ha generado atención no solo por su alcance técnico, sino también por una duda central: qué tanto podría cambiar el uso del efectivo en la vida cotidiana.
De acuerdo con el dictamen referido en el proceso legislativo, la iniciativa otorga a la Secretaría de Hacienda y Crédito Público (SHCP) facultades para definir qué medios de pago digitales estarían regulados y bajo qué condiciones operarían. Además, plantea que autoridades federales, estatales y municipales adapten sus sistemas para aceptar pagos electrónicos en trámites y servicios.
Qué cambiaría para comercios y usuarios
Uno de los ejes de la propuesta es que los proveedores de bienes y servicios tendrían que contar con infraestructura para aceptar pagos digitales. También deberían informar de manera clara a los consumidores sobre las opciones disponibles y establecer protocolos para responder cuando haya fallas técnicas en los sistemas de cobro.
En otras palabras, la iniciativa no se limita a promover tarjetas, aplicaciones o transferencias: también busca que los establecimientos estén preparados para operar con mecanismos alternativos si un sistema electrónico deja de funcionar. Según lo descrito en el dictamen, podrían contemplarse medidas de contingencia para no interrumpir los pagos.
¿Se pretende eliminar el efectivo?
Uno de los puntos más debatidos es la posibilidad de que Hacienda determine ciertos lugares o establecimientos donde únicamente se acepten medios electrónicos. Entre los espacios que se mencionan como posibles candidatos iniciales están las gasolineras y las casetas de peaje.
Sin embargo, esto no implica que el efectivo desaparezca por completo del país. La información disponible también prevé escenarios en los que, ante fallas técnicas, podrían habilitarse pagos mediante efectivo o cheque, según corresponda. Por ello, el alcance real dependerá del texto final y de las disposiciones reglamentarias que se emitan después.
La CURP Digital, otro componente de la propuesta
La iniciativa incluye además la CURP Digital como herramienta de identificación para ciertos servicios financieros a distancia. El objetivo sería fortalecer la verificación de identidad en operaciones digitales y facilitar la contratación de productos financieros sin presencia física.
No obstante, todavía falta claridad sobre qué servicios quedarían incluidos y cuáles serían los requisitos específicos para los usuarios. Esa definición dependerá de las reglas que acompañen la eventual entrada en vigor de la norma.
Cómo avanzó en el Congreso
Según la información del proyecto, la propuesta fue presentada por la presidenta Claudia Sheinbaum el 8 de septiembre de 2026, como parte del Paquete Económico 2027. Después, la Cámara de Diputados aprobó el dictamen el 6 de octubre con 330 votos a favor y 122 en contra.
En el Senado, el texto también recibió respaldo legislativo, aunque hubo cuestionamientos de la oposición. Las cifras de la votación difundidas presentan una diferencia: una versión señala 72 votos a favor, mientras otra reporta 73 votos favorables y 34 en contra. Por ello, el dato definitivo debe corroborarse con el registro oficial de la Cámara Alta.
De aprobarse y publicarse en el Diario Oficial de la Federación, la ley entraría en vigor al día siguiente, aunque ese plazo dependerá de lo que establezca el decreto final. En tanto eso ocurre, el debate sigue abierto entre la intención de digitalizar pagos y las dudas sobre la concentración de facultades en la autoridad financiera.
Para consumidores, comercios e instituciones públicas, el punto clave será conocer con precisión qué medios de pago estarán permitidos, en qué lugares podría limitarse el efectivo y qué alternativas existirán si fallan los sistemas electrónicos.
Conclusión
La Ley de Economía Digital busca acelerar la adopción de pagos electrónicos en México, pero su impacto real dependerá del decreto final, de las reglas de aplicación y de cómo se definan las obligaciones para comercios, autoridades y usuarios.